Quando os juros sobem, um problema que antes parecia administrável pode começar a pressionar o caixa da empresa. Parcelamentos ficam mais caros, o custo do capital de giro aumenta e atrasos de clientes passam a ter um impacto maior sobre as contas do mês.
Nesse ambiente, organizar o fluxo de caixa deixa de ser apenas uma tarefa administrativa. Ele passa a funcionar como um instrumento de decisão: mostra quando haverá falta de dinheiro, quanto a empresa pode comprometer e quais despesas precisam ser revistas antes que uma dificuldade momentânea se transforme em endividamento.
No Brasil, essa preocupação ganha peso em períodos de juros elevados. Em agosto de 2026, por exemplo, o Comitê de Política Monetária definiu a meta da Selic em 14,00% ao ano a partir de 6 de agosto. O Banco Central também acompanha especificamente as taxas médias das operações de capital de giro contratadas por empresas, mostrando que o custo do crédito empresarial precisa ser analisado separadamente do simples volume de dinheiro disponível.
O que muda no fluxo de caixa quando os juros estão altos
A primeira mudança costuma aparecer no custo das dívidas. Uma empresa que utiliza cheque especial empresarial, antecipação de recebíveis, conta garantida ou capital de giro pode perceber que uma necessidade relativamente pequena de caixa gera uma despesa financeira considerável quando permanece aberta por vários meses.
Existe outro efeito menos evidente. Juros elevados aumentam o custo de manter dinheiro emprestado justamente durante períodos em que a empresa talvez precise de mais capital para comprar estoque, financiar vendas a prazo ou atravessar uma sazonalidade.
Por isso, olhar apenas para o saldo bancário pode levar a uma conclusão errada.
Uma empresa pode terminar o dia com R$ 50 mil disponíveis e, ainda assim, estar em uma situação desconfortável se tiver R$ 45 mil em compromissos vencendo nos próximos dias. O contrário também acontece: um saldo bancário aparentemente baixo pode ser administrável quando existem recebimentos previsíveis suficientes para cobrir as obrigações futuras.
É por essa razão que o fluxo de caixa precisa considerar quando o dinheiro entra e quando ele sai, e não apenas quanto dinheiro existe hoje.
Organizar o fluxo de caixa começa pela previsão
Um dos erros mais comuns na gestão financeira é registrar as movimentações depois que elas acontecem e chamar isso de controle de caixa.
O registro histórico é útil, mas não responde à pergunta mais importante para a gestão: quanto dinheiro estará disponível daqui a 7, 15, 30 ou 60 dias?
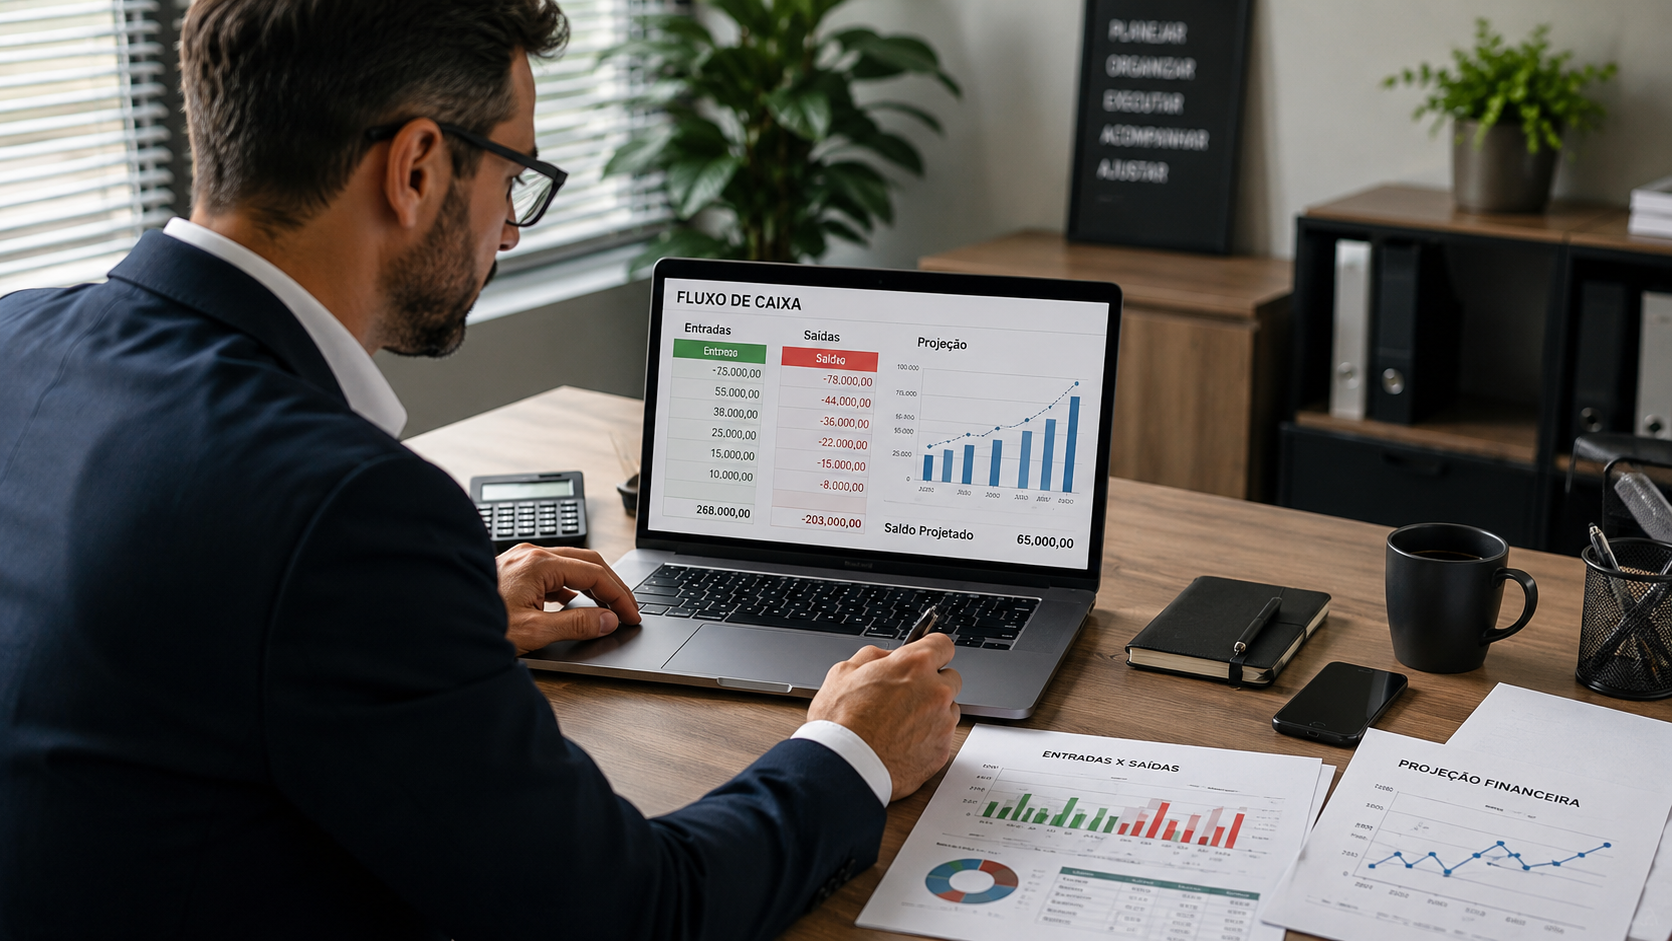
Um fluxo de caixa empresarial mais eficiente separa pelo menos três informações:
- saldo disponível atualmente;
- valores que a empresa espera receber;
- compromissos financeiros já assumidos.
As receitas futuras também precisam ser avaliadas pela probabilidade de recebimento. Uma venda de R$ 20 mil faturada para 30 dias não deve ser tratada com o mesmo grau de certeza de um pagamento que já foi confirmado pelo cliente.
Essa diferença parece pequena na planilha, mas pode ser decisiva na vida real.
Uma empresa que considera todas as vendas parceladas como dinheiro garantido pode contratar uma nova despesa acreditando que terá recursos suficientes. Se parte dos clientes atrasar, o caixa fica pressionado e a empresa pode recorrer ao crédito justamente quando o dinheiro emprestado está mais caro.
Separar contas por prazo melhora a tomada de decisão
Uma forma prática de organizar o fluxo de caixa é trabalhar com horizontes diferentes.
Curto prazo: os próximos 7 dias
Aqui entram despesas que não podem esperar: folha de pagamento, fornecedores, impostos, aluguel, contas operacionais e parcelas próximas do vencimento.
O objetivo não é fazer uma previsão perfeita, mas descobrir rapidamente se existe algum buraco de caixa.
Médio prazo: 8 a 30 dias
Nesse período, a empresa consegue enxergar compromissos recorrentes e recebimentos previstos. Também é possível identificar semanas em que o caixa ficará mais apertado.
Essa visão permite antecipar uma negociação com fornecedor ou cliente antes de recorrer a uma linha de crédito.
Horizonte de 31 a 90 dias
A projeção mais longa ajuda a identificar problemas estruturais.
Uma empresa pode ter caixa positivo neste mês e apresentar déficit nos dois meses seguintes por causa de uma compra de estoque, pagamento de financiamento ou concentração de impostos.
Quanto antes esse movimento for percebido, maior será o número de alternativas disponíveis.
O prazo entre vender e receber merece atenção especial
Um dos pontos que mais confundem empresários é a diferença entre lucro e caixa.
Imagine uma empresa que venda R$ 100 mil em determinado mês, tenha custos de R$ 70 mil e aparente uma margem positiva. Se grande parte das vendas for parcelada em 60 ou 90 dias, o dinheiro das vendas não estará necessariamente disponível para pagar os compromissos atuais.
Enquanto isso, fornecedores podem exigir pagamento à vista ou em 28 dias.
Surge então um descasamento financeiro.
A empresa vende, gera resultado, mas precisa financiar o intervalo entre o pagamento das despesas e o recebimento das vendas.
Em períodos de juros altos, esse intervalo custa mais caro. Por isso, negociar prazos de recebimento e pagamento pode ter efeito tão importante quanto cortar uma despesa pequena.
Negociar prazo pode ser melhor do que simplesmente cortar custos
Reduzir gastos costuma ser uma das primeiras reações quando o caixa aperta. Nem sempre é a melhor.
Uma redução de R$ 2 mil em uma despesa mensal pode ajudar, mas uma negociação que transforme um pagamento de R$ 30 mil à vista em três parcelas sem juros pode produzir um efeito muito maior sobre o caixa imediato.
Isso não significa empurrar dívidas indefinidamente. O objetivo é alinhar os prazos financeiros com o ciclo operacional da empresa.
Fornecedores estratégicos, por exemplo, podem ser abordados antes de um vencimento problemático. O mesmo vale para clientes que costumam pagar em atraso.
A negociação antecipada tende a oferecer mais alternativas do que uma solicitação feita depois que a conta já venceu.
Dívida cara precisa ser identificada antes de ser substituída
Em um período de juros elevados, muitas empresas pensam em trocar uma dívida por outra com uma taxa aparentemente menor.
A ideia pode fazer sentido, mas a comparação precisa considerar o custo efetivo da operação, prazo, tarifas, seguros eventualmente associados, garantias e demais encargos.
Também é importante descobrir qual dívida realmente está pressionando o caixa.
Uma empresa pode ter vários contratos pequenos e uma única linha de crédito rotativa extremamente cara. Concentrar esforços na dívida de maior custo financeiro pode produzir um resultado melhor do que renegociar contratos apenas porque são mais antigos.
O Banco Central disponibiliza séries estatísticas específicas para taxas médias de operações de capital de giro para pessoas jurídicas, inclusive modalidades de curto e longo prazo. Essas informações podem servir como referência de mercado, mas não substituem a análise das condições efetivamente oferecidas à empresa.
O estoque também pode esconder dinheiro parado
Para empresas comerciais, o estoque merece atenção especial durante períodos de crédito caro.
Comprar grandes quantidades para obter um desconto pode parecer vantajoso. Porém, se o produto permanecer parado por meses, o capital utilizado naquela compra deixa de estar disponível para outras necessidades.
Existe uma conta que costuma ser esquecida: o custo de oportunidade do dinheiro.
Se uma empresa utiliza R$ 40 mil para comprar mercadorias que serão vendidas lentamente, esse valor não poderá ser utilizado para pagar fornecedores, aproveitar uma oportunidade comercial ou reduzir uma dívida.
Por isso, o desconto concedido pelo fornecedor deve ser comparado com o custo de manter o estoque e financiar a operação.
Nem sempre comprar mais barato significa gastar menos.
Criar uma reserva de caixa muda o nível de segurança
A reserva financeira não deve ser tratada como dinheiro sem finalidade.
Ela funciona como uma proteção contra atrasos de clientes, quedas temporárias nas vendas, despesas inesperadas e oscilações sazonais.
O tamanho adequado varia muito de acordo com o negócio. Uma empresa com receitas previsíveis e despesas flexíveis possui uma necessidade diferente de outra que trabalha com grandes estoques, folha elevada e recebimentos parcelados.
Em vez de adotar uma regra universal, a empresa pode calcular quanto precisa para manter suas operações durante um determinado período mesmo com receitas abaixo do esperado.
Essa análise é mais útil do que simplesmente estabelecer um valor arbitrário para a reserva.
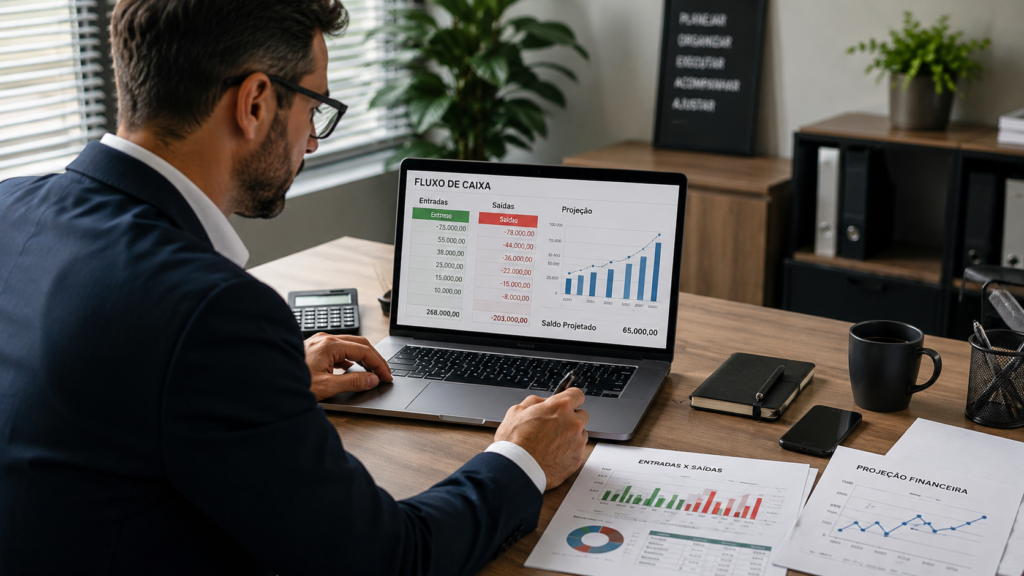
Um método simples para organizar o fluxo de caixa
Uma pequena ou média empresa pode começar com uma estrutura relativamente simples.
Primeiro, deve registrar o saldo disponível em todas as contas utilizadas na operação.
Depois, deve lançar os recebimentos previstos, separando vendas à vista, vendas parceladas, contratos recorrentes e valores ainda sujeitos a atraso.
Na sequência, entram as despesas futuras: fornecedores, salários, impostos, aluguel, financiamentos, serviços, cartões corporativos e demais compromissos.
O próximo passo é organizar os dados por data.
Com isso, torna-se possível identificar os dias em que o saldo projetado ficará próximo de zero ou negativo.
Nesse ponto, a empresa pode testar diferentes alternativas:
Cenário normal: considera os recebimentos esperados.
Cenário conservador: considera atrasos ou redução de parte dos recebimentos.
Cenário de pressão: combina queda nas vendas com manutenção das principais despesas.
Essa simulação é especialmente útil em períodos de juros altos porque mostra quanto crédito a empresa poderia precisar em uma situação adversa e, principalmente, se existe alguma maneira de evitar esse crédito.
Exemplo prático
Considere uma empresa que inicia o mês com R$ 30 mil em caixa.
Ela possui R$ 80 mil em recebimentos previstos e R$ 95 mil em compromissos. Em uma análise superficial, poderia parecer que faltam apenas R$ 15 mil.
Mas imagine que R$ 25 mil dos recebimentos tenham histórico de atraso.
O problema real pode ser maior.
Nesse caso, a administração pode antecipar algumas decisões: negociar parte dos pagamentos com fornecedores, intensificar a cobrança de clientes, revisar compras de estoque e adiar despesas que não afetem a operação.
Se essas medidas reduzirem a necessidade de crédito de R$ 20 mil para R$ 5 mil, a economia não está apenas nos R$ 15 mil de diferença. Existe também o custo financeiro que deixará de ser pago durante o período.
É exatamente aí que o fluxo de caixa deixa de ser uma simples planilha e passa a orientar decisões.
Indicadores que merecem acompanhamento
O controle pode ficar ainda mais útil quando alguns indicadores são acompanhados regularmente.
O primeiro é o saldo de caixa projetado, que mostra quanto deverá estar disponível em determinada data.
O segundo é o prazo médio de recebimento, que ajuda a entender quanto tempo o dinheiro das vendas leva para chegar ao caixa.
Outro indicador importante é o prazo médio de pagamento, relacionado ao tempo disponível para quitar compromissos com fornecedores.
Também vale acompanhar o nível de endividamento e o custo das dívidas existentes.
Não é necessário transformar uma pequena empresa em um departamento financeiro complexo. O objetivo é encontrar um conjunto enxuto de indicadores que ajude a perceber problemas antes que eles apareçam no extrato bancário.
O que evitar quando o caixa começa a apertar
Um erro frequente é utilizar crédito emergencial para cobrir sucessivos déficits mensais.
Se o caixa apresenta déficit todos os meses, provavelmente existe uma questão estrutural. Pode ser margem insuficiente, despesas elevadas, prazo de recebimento inadequado, estoque excessivo ou endividamento incompatível com a geração de caixa.
Outro erro é misturar dinheiro pessoal e empresarial. Essa prática dificulta descobrir quanto a operação realmente gera e quanto dinheiro está sendo retirado pelos proprietários.
Também merece cuidado a decisão de antecipar recebíveis automaticamente. A antecipação pode ser útil em situações específicas, mas transforma vendas futuras em dinheiro presente mediante um custo financeiro. Quando usada de forma recorrente para cobrir despesas permanentes, pode mascarar um problema de capital de giro.
O fluxo de caixa deve orientar decisões, não apenas registrar problemas
Em tempos de juros altos, o melhor momento para analisar o caixa não é quando a conta bancária está prestes a ficar negativa.
A informação precisa chegar antes.
Uma rotina semanal de atualização já pode fazer diferença para muitos pequenos negócios. A cada revisão, a empresa pode comparar o que estava previsto com o que realmente aconteceu, identificar atrasos, atualizar despesas e recalcular os próximos períodos.
Com o tempo, essa comparação cria uma espécie de histórico interno. A administração passa a conhecer o comportamento dos clientes, os meses mais difíceis, os fornecedores mais flexíveis e os períodos em que costuma surgir necessidade de capital.
Essa experiência melhora a qualidade das previsões.
Quando buscar orientação profissional
Empresas com dívidas relevantes, múltiplos financiamentos, problemas tributários ou dificuldade recorrente para honrar compromissos devem considerar o apoio de um contador, consultor financeiro ou outro profissional qualificado.
O objetivo não é simplesmente conseguir mais crédito. Em algumas situações, a decisão mais adequada pode ser renegociar obrigações, reorganizar prazos, rever custos ou alterar a estrutura financeira da operação.
Uma nova dívida só resolve o problema quando a empresa possui capacidade de suportar seu custo e seu cronograma de pagamento.
Um caixa organizado oferece tempo para decidir
O maior benefício de um fluxo de caixa bem estruturado não aparece necessariamente em uma redução imediata de despesas.
Ele aparece na capacidade de antecipar decisões.
Uma empresa que sabe que terá uma semana difícil daqui a 30 dias pode negociar hoje. Pode cobrar antes, ajustar compras, rever investimentos ou comparar alternativas de crédito enquanto ainda possui margem de negociação.
Já a empresa que descobre o problema somente quando o dinheiro acaba passa a negociar sob pressão.
Juros altos tornam essa diferença ainda mais relevante. Quando o dinheiro emprestado custa mais, cada necessidade de capital de giro precisa ser analisada com cuidado.
Organizar o fluxo de caixa, nesse contexto, não significa simplesmente controlar entradas e saídas. Significa transformar datas, compromissos e recebimentos em informação suficiente para decidir antes que o caixa decida pela empresa.